为持续做好金融消费者权益保护工作,普及保险基础知识,破除投保认知误区,帮助广大消费者明明白白买保险、清清楚楚享保障,瑞众人寿保险有限责任公司丽江中心支公司聚焦群众关注度高、纠纷较为集中的犹豫期、现金价值、退保损失三大保单核心内容,为市民送上实用的保险消费维权指南。
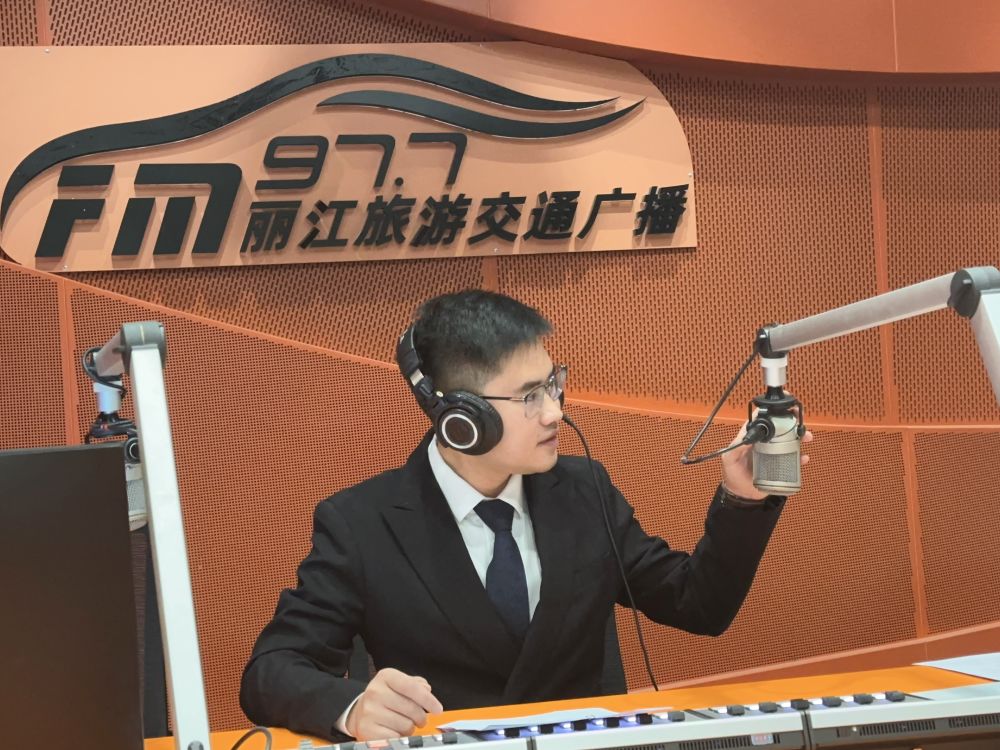
10月27日,瑞众人寿保险有限责任公司丽江中心支公司总经理林俊做客FM97.7丽江旅游交通广播直播间。(丽江融媒记者 杨超 摄)
据了解,保险事关千家万户民生保障,但不少消费者投保之后,由于看不懂保险条款、不熟悉业务规则,容易产生理解偏差,进而引发退保纠纷。
犹豫期是监管赋予保险消费者的专属权益,也被称作保单的“免费冷静期”“无理由纠错期”。按照行业统一规则,人身险产品自消费者签收保单次日起,设置10至20天的犹豫期。在此期间,消费者可以仔细核对保障范围、缴费周期、免责条款,综合评估产品是否适配自身及家庭保障需求。值得一提的是,犹豫期内申请退保,消费者可全额退回已交保费,基本实现零损失退出,这是受法律保护的合法权益。
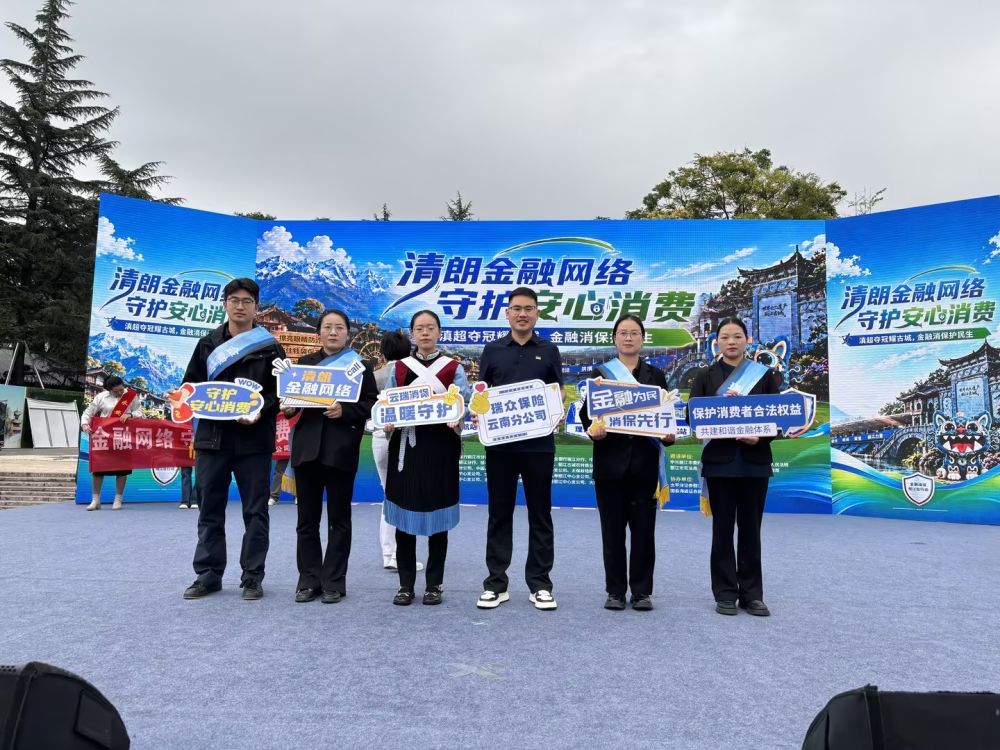
瑞众保险丽江中支到古城玉河广场开展金融知识保护宣传工作。(受访者 供图)
瑞众人寿保险有限责任公司丽江中心支公司总经理林俊表示,犹豫期起算以保单签收日为准,并非缴费日。部分销售人员存在催签、代签保单,刻意隐瞒犹豫期权益,误导消费者“无法退保”“退保就要扣费”等不规范销售行为。广大市民要重视犹豫期,认真研读保单,遇到产品不合适的情况及时止损,遭遇违规销售行为可依法维权。
瑞众保险丽江中支。(受访者 供图)
不少投保人存在困惑,缴纳多年保费,退保却拿不到全部保费,这就需要读懂现金价值。据介绍,现金价值是保单对应年度的实际合同价值,也是退保、减保、保单贷款的法定依据,具体数值全部载明在保单现金价值表中,具备法律效力。保费包含风险保障、运营管理、服务等多项成本,长期保险前期成本摊销较高,投保初期现金价值普遍偏低,属于产品客观规律与合同约定。
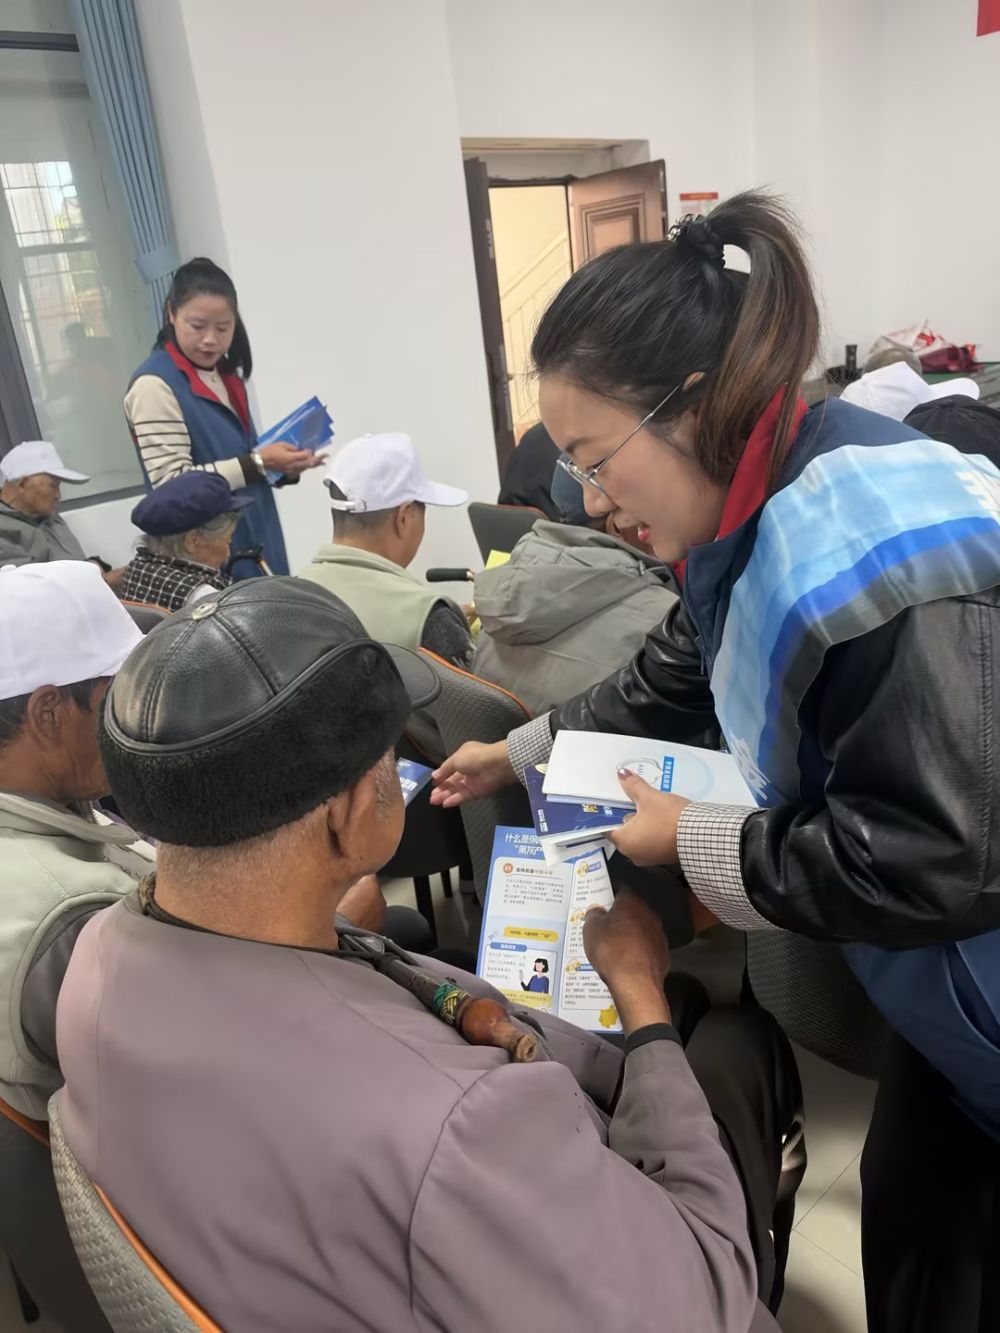
瑞众保险丽江中支到玉龙县福利院开展金融教育宣传工作。(受访者 供图)
与此同时,现金价值也是保单的隐形资产。除退保之外,消费者还可以依托现金价值办理保单贷款、保费自动垫交、部分减保等业务,缓解阶段性资金压力。林俊提示,诸如“随时退保不亏钱、交满必全额返还”这类口头承诺均不具备法律效力,保单权益要以保险合同的现金价值表为准,警惕各类销售误导。
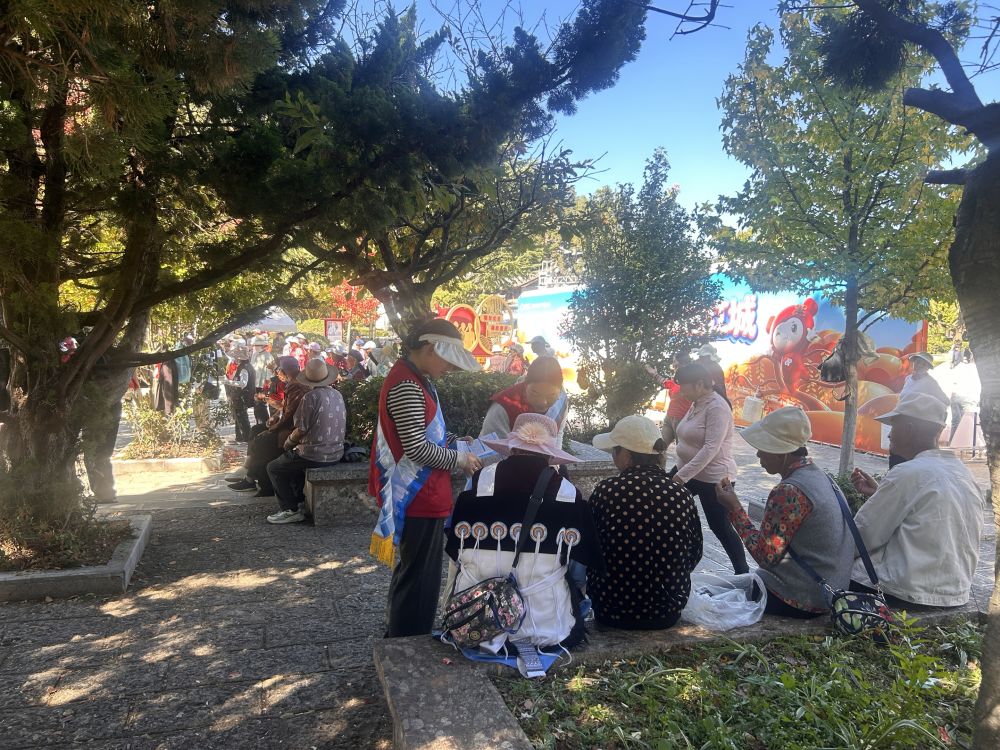
瑞众保险丽江中支到白龙广场开展金融教育宣传工作。(受访者 供图)
围绕投诉高发的退保纠纷,科普内容梳理了退保规则与损失逻辑,引导市民审慎对待退保行为。据悉,退保主要分为两种情形,犹豫期内退保不会产生本金损失,是调整保单的最优方式;超过犹豫期退保,保险公司按照保单当年现金价值退费,已交保费和现金价值的差额即为退保损失。
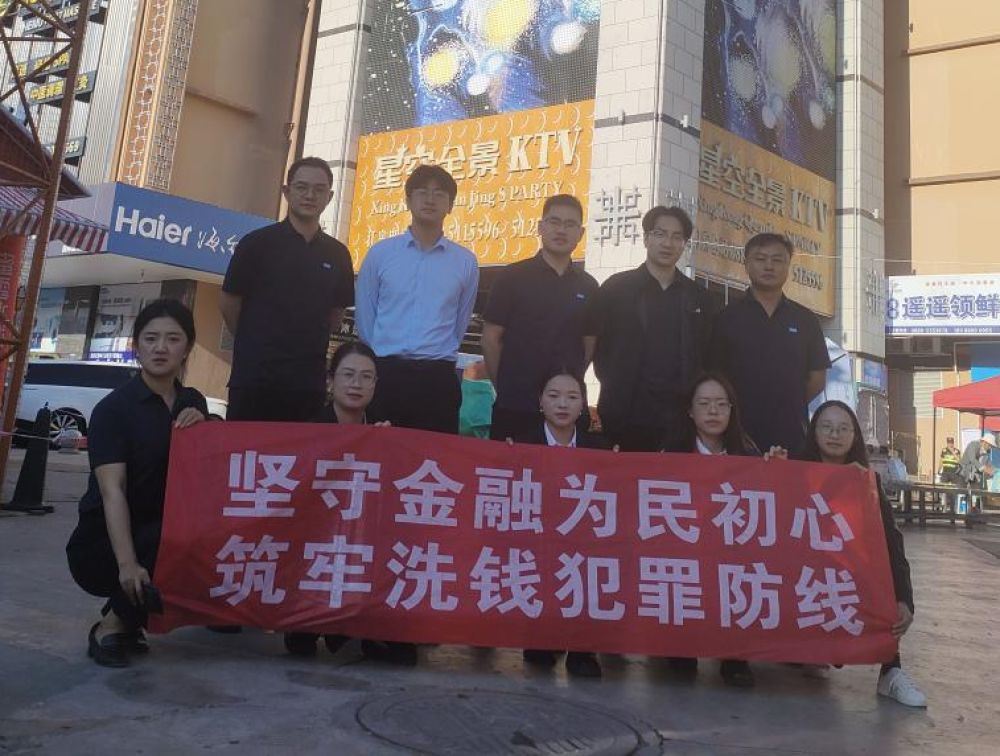
瑞众保险丽江中支到嘉和夜市进行防范非法集资、防范道理退保、防范养老诈骗宣传。(受访者 供图)
从实际情况来看,保单前五年属于成本集中摊销阶段,现金价值增长缓慢,退保损失相对更大;随着持有时间增加,现金价值逐年上涨,退保损失逐步缩小,长期持有能够兼顾保障与价值。林俊提醒,切勿因短期资金压力或者片面认知冲动退保。盲目退保既会造成本金亏损,还会直接失去重疾、身故等风险保障,如果后续重新投保,还将面临年龄增长、健康审核趋严、保费上涨等问题。倘若遇到缴费压力,可优先选择减保、保单贷款等方式保留原有保障;若是受销售误导错投保险,要留存聊天记录、录音、宣传材料等证据,通过正规渠道维护自身权益。
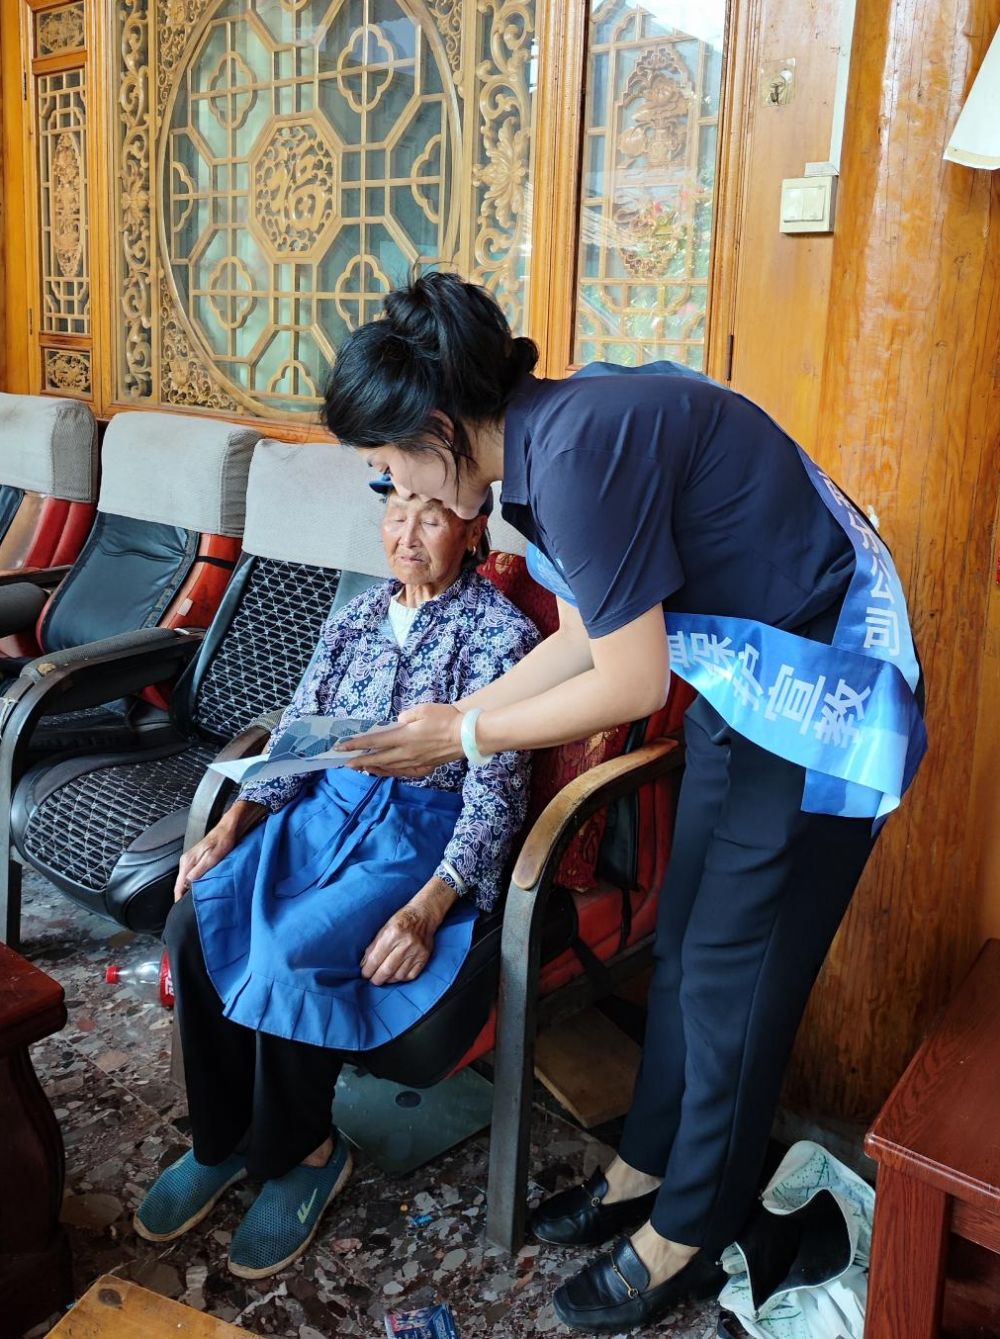
瑞众保险丽江中支开展风险提示送上门活动。(受访者 供图)
下一步,瑞众人寿保险有限责任公司丽江中心支公司将继续秉持以消费者为中心的服务理念,常态化开展金融消保科普,主动公开产品规则,做好风险提示,畅通维权渠道,以透明、专业、暖心的服务守护金融消费者合法权益,让保险更好服务民生、温暖万家。
编辑/杨超
责编/左林珏
终审/谭元怀
丽江市融媒体中心 出品
【声明】如需转载丽江市融媒体中心名下任何平台发布的内容,请 点击这里 与我们建立有效联系。